CHAIRMAN’S BLOG 2026Q3 – 以六式碼解鎖企業績效:SSI 的三維度財務診斷法善用杜邦分析、經濟附加價值與有效產出會計,驅動突破性成果
數十年來,六式碼一直是減少缺陷、穩定流程及提升客戶滿意度的代名詞。然而,許多企業仍面對一個持續的難題:難以在六式碼項目與對股東最為關鍵的財務指標(如股東資金回報率、經濟利潤及自由現金流)之間建立直接、可量化的連結。DMAIC 的工具固然強大,但缺乏一套結構化的財務視角,改善工作往往會不自覺地聚焦於局部最優化,未能撼動企業整體的表現。
本文介紹一套三部分的財務診斷框架——杜邦分析、經濟附加價值(EVA)及有效產出會計(TA)——協助六式碼從業者挑選高影響力的項目,診斷利潤侵蝕的根本原因,並驗證其工作的財務貢獻。我們將以一家匿名的香港上市印刷及包裝製造商(下稱「PrintCo」)為例,該公司推行成熟的精益管理已逾十年,卻仍遭遇利潤急跌。透過應用這三種視角,PrintCo 的領導層得以重新連結流程卓越與股東價值。
第一部份:杜邦分析——拆解股東資金回報率,精準定位改善槓桿
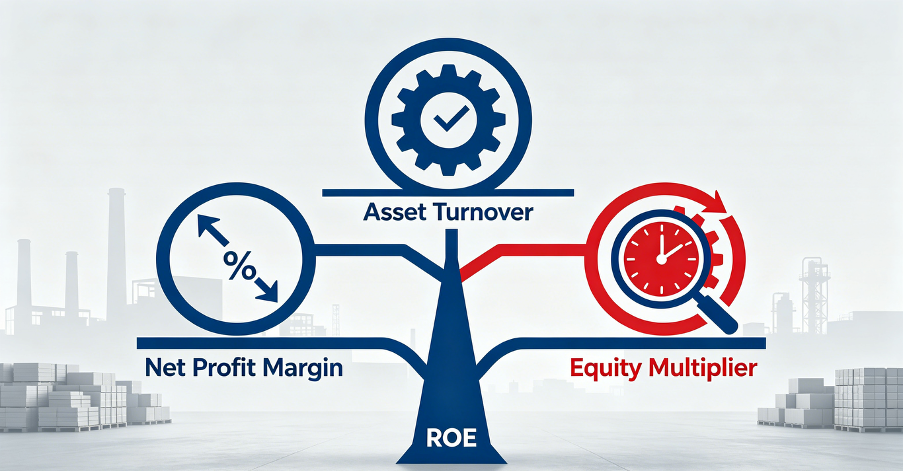
杜邦分析將股東資金回報率(ROE)分解為三個相乘的組成部分:淨利潤率(獲利能力)、資產周轉率(效率)及權益乘數(財務槓桿)。這種拆解能讓六式碼團隊超越「利潤下跌」的表面觀察,準確識別惡化究竟發生在何處。
在 PrintCo,五年財務數據的檢視顯示,儘管權益乘數保持穩定,ROE 卻從健康的 17% 崩跌至不足 1%。背後有兩股驅動力:淨利潤率由超過 10% 嚴重擠壓至遠低於 1%,而資產周轉率則從 1.19 倍持續下滑至 0.93 倍。收入相對平穩,意味著利潤率下跌並非量的問題,而是成本與效率的問題。
對六式碼從業者而言,這種拆解立即提示出兩條清晰的項目路徑。首先,聚焦利潤率的項目可運用流程能力分析、實驗設計(DOE)及消除浪費等工具,降低不良質量成本、廢料與重工,直接削減那些消耗資源卻不增加價值的活動。其次,聚焦資產周轉率的項目則可瞄準減少庫存及提高設備利用率。在此,精益工具如價值流圖及拉動系統,可疊加至六式碼框架中,加快物料在廠內的流動速度。
關鍵是,杜邦分析只提供了「什麼」與「哪裡」,卻未能解釋「為何」。PrintCo 的團隊能看到資產周轉率正在下降,但仍無法解釋是哪個具體流程堵塞了系統。這深層次的洞見,需要後續兩種視角來補足。
第二部份:經濟附加價值(EVA)——讓改善與股東價值對齊
經濟附加價值(EVA)衡量企業扣除所有投入資本(包括權益)的成本後,真正的經濟利潤。其公式簡單直接:
傳統會計利潤或會顯示一家公司正在賺錢,負的 EVA 卻揭示它實際上在侵蝕股東財富,因為它未能覆蓋業務所綁定資金的機會成本。
當 PrintCo 計算最近一年的 EVA 時,數字出現巨額負值:虧損逾 7,400 萬港元,對比前一年的正 5,300 萬港元。罪魁禍首並非債務或權益激增——投入資本只因越南新廠房而輕微上升——而是 NOPAT 的急遽崩塌。投入資本回報率(ROIC)從 14.0% 暴跌至僅略高於 1%,遠低於公司 8.3% 的資本成本。
對六式碼團隊來說,這項洞見乃行動號召。僅僅微幅削減營運費用的項目遠遠不夠,焦點必須轉向能同時提升 NOPAT 及釋放不必要投入資本的措施。縮短前置時間、降低在製品庫存、加速客戶付款的流程改善,能直接攻擊 EVA 公式的兩邊:它們透過減少加班及趕工成本來提升 NOPAT,亦透過將庫存轉化回現金來縮減投入資本。
因此,EVA 猶如羅盤,確保每個六式碼項目不單以節省成本來評估,而是看其對經濟利潤的整體影響。在 PrintCo,這種視角將對話從「如何削減部門預算 5%?」轉向「如何解鎖目前困在在製品庫存中的數千萬元資金?」
第三部份:有效產出會計——識別真正約束,最大化有效產出
如果杜邦與 EVA 是診斷財務症狀的工具,有效產出會計(TA)——約束理論的核心支柱——則提供了定位根本原因的營運視角。TA 聚焦三個變數:有效產出(T),定義為收入減去完全變動成本;投資(I),即困於系統中的資金(庫存、應收賬款、設備);以及營運費用(OE),即把 I 轉化為 T 所需的固定成本。關鍵績效指標是:
將 TA 應用於 PrintCo 的五年數據,呈現出令人憂慮的景象。有效產出從高峰下跌了 20%,而營運費用則因越南新設施的折舊與人手而攀升了 19%。投資——尤其是在製品庫存——已膨脹至接近歷史高位。TA-ROI 從近 67% 崩跌至不足 38%。
隨後,對生產線各工序的在製品(WIP)堆積情況進行詳細的 V 形分析,揭露了物理約束所在:印後加工工序(模切、過膠、燙金)。WIP 在這些機器前堆積了 12 小時,而上游的印刷機卻以高利用率運行——只是不斷製造更多庫存。
這項洞見正是六式碼 DMAIC 方法最能發揮威力的時刻。掌握清晰的約束後,團隊便展開聚焦改善:他們運用「鼓—緩衝—繩」(DBR)排程,使全廠步調與瓶頸節奏一致,並採用 T/CU(單位約束時間有效產出)模型,按每瓶頸小時的貢獻來排定訂單優先級,而非看毛利率百分比。結果,在不增加資本支出的情況下,有效產出預計提升 12%,投資減少 25%。TA-ROI 預測從 37.5% 回升至超過 53%,而 EVA 也將開始朝正向攀升。
有效產出會計由此完成了財務三部曲。它告訴六式碼從業者,不單是「績效何時惡化」,更指出「哪個具體流程」是改善的支點——以及哪些項目應停止,因為它們只會製造多餘庫存。
結論
當六式碼的應用超越了缺陷數的限制,並達到了較高的 Sigma 水平,同時以符合董事會期望的表達方式溝通時,其影響力將會達到最大。將杜邦分析、EVA 及有效產出會計整合至 DMAIC 的定義與量測階段,從業者便能徹底改變其項目選擇、根本原因分析及效益驗證。正如 PrintCo 案例所示,這三種視角結合使用時,能將一個表面上分散的利潤危機,轉化為聚焦、可行動且財務上可量化的改善策略。最終,六式碼部署不僅能提升流程,更能明確地提升企業績效。
何處可以學習這些方法?
上述所介紹的杜邦分析、經濟附加價值(EVA)及有效產出會計(TA)這三套財務診斷框架,均為 Six Sigma Institute 的六式碼黑帶大師(MBB)課程中六式碼模組 的核心綱領內容。學員在完成該模組後,將能夠運用六式碼的系統化方法論,對一家選定的企業進行全面的財務與營運分析,識別關鍵瓶頸,並制定出涵蓋短期突破與長期持續改善的業務改善計劃。透過這個過程,六式碼專業人士將能真正把流程改善轉化為股東看得見的財務成果。
